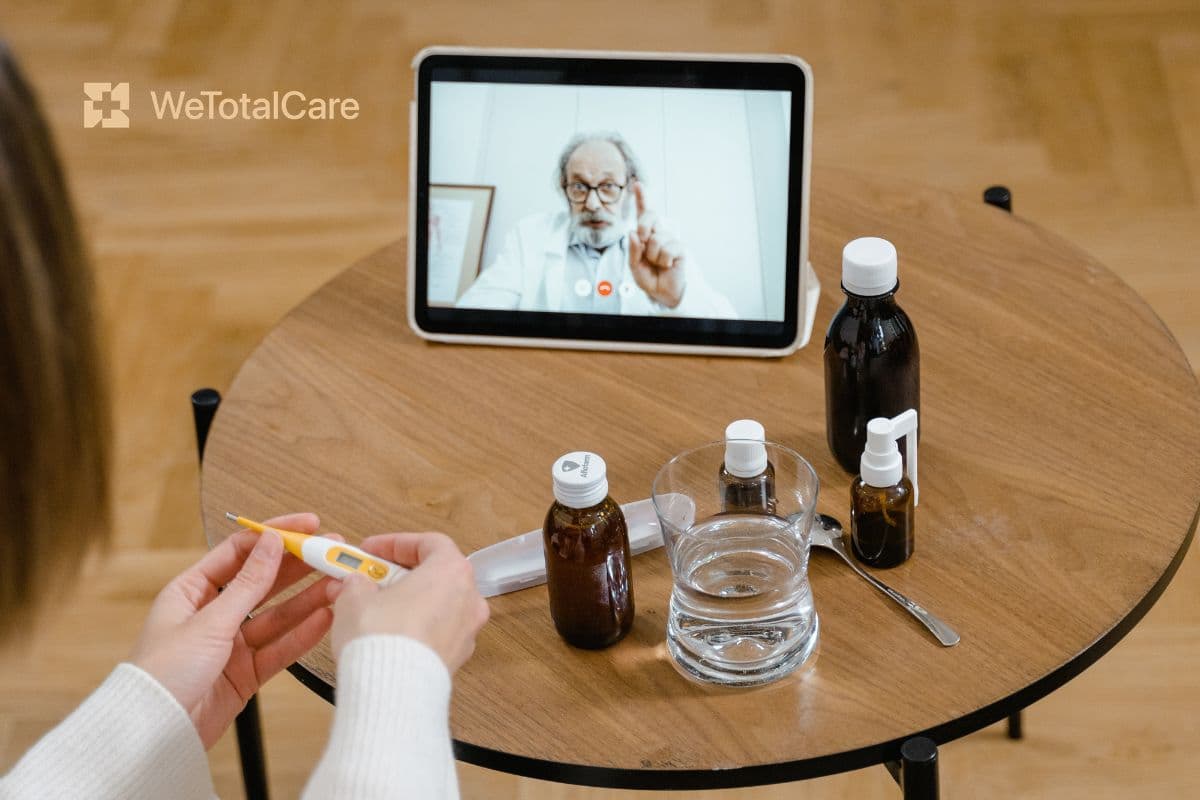
Siente que empieza una sinusitis. Ya la ha tenido, sabe qué suele resolverla y solo necesita que alguien envíe una receta.
Llama al consultorio. Está cerrado. Prueba el portal del paciente. Le devolverán la llamada en dos días. Piensa en urgencias, pero recuerda que su deducible se reinició en enero y está lejos de alcanzarlo, así que de todas formas pagaría la consulta de su bolsillo.
En algún punto de ese proceso, una persona razonable empieza a preguntarse por qué está pagando exactamente.
El seguro médico se creó para las catástrofes: una cirugía, una hospitalización o un diagnóstico inesperado. Para una sinusitis, es una herramienta torpe y costosa. Cada vez más personas atienden sus necesidades cotidianas de otra manera, mediante un plan de membresía de telesalud que elimina el copago, los formularios de reclamación y la sala de espera.
Dónde falla el seguro en la atención cotidiana sin que se note
Empecemos por el deducible. En 2025, el deducible anual promedio de una persona con cobertura individual del empleador es de $1,886, y el 88% de esos trabajadores tiene uno (KFF). Hasta gastar esa cantidad, el seguro casi no paga nada. Una consulta médica, una prueba de estreptococo o un tratamiento de antibióticos se pagan íntegramente de su bolsillo.
Por eso las personas omiten atención, incluso las aseguradas. En 2024, el 8% de los adultos asegurados retrasó o prescindió de atención médica por su costo; entre quienes no tenían seguro, la cifra subió al 31% (Peterson-KFF). Tener cobertura sobre el papel no elimina la factura al pagar.
Y cuando reciben atención, las facturas se acumulan. Los estadounidenses deben al menos $220 mil millones en deudas médicas, y aproximadamente uno de cada diez adultos tiene un saldo considerable (KFF). Muchos tienen seguro. El seguro resultó ser una protección menor de lo que esperaban.
Esto no significa que el seguro no sirva. Ante un infarto o un diagnóstico de cáncer, es lo único que le separa de la ruina económica. El problema aparece con las necesidades pequeñas: consultas habituales y renovaciones de recetas que constituyen la mayor parte de lo que necesita un hogar sano, donde un deducible y un copago convierten un problema de $15 en una tarde de $150.
Omitir la atención es lo que sale caro
El costo no solo molesta; cambia lo que hacen las personas.
Una proporción récord de estadounidenses pospone ahora tratamientos por lo que podrían costar, y la mayoría de esos retrasos corresponde a afecciones que consideran graves (Gallup).
Retrasar la atención rara vez abarata las cosas. Una sinusitis ignorada durante una semana se convierte en un tratamiento con antibióticos más fuertes. Un lunar que nadie examinó se convierte en una conversación más difícil. Omitir renovaciones de medicamentos para la presión arterial termina en una visita a emergencias. Lo que evitó en marzo reaparece más grande en julio.
Por eso el costo real de un copago de $150 no son realmente los $150. Lo que duele son las consultas que las personas deciden evitar y los problemas que empeoran mientras esperan. La atención virtual asequible existe para eliminar esa duda de la decisión.
Qué es realmente un plan de membresía de telesalud
Olvide por un momento las reclamaciones. Una membresía funciona como una suscripción: una tarifa mensual fija y consultas sin costo adicional. Sin copago, sin deducible previo, sin reclamación posterior ni autorización previa para una videollamada sobre un sarpullido.
WeTotalCare ofrece tres niveles, desde $24.99 al mes para urgencias a demanda hasta una membresía completa de atención primaria virtual con análisis y medicamentos de $0. No necesita tarjeta de seguro para inscribirse porque el seguro no participa. Paga directamente a un proveedor por el acceso, la idea de consultar a un médico por internet mediante pago directo: un precio fijo y conocido, sin intermediarios. ¿Es nuevo para usted este modelo? La descripción general de la membresía explica qué reemplaza.
Todo ocurre por video. Se conecta con un profesional autorizado de EE. UU. en unos cinco minutos, describe el problema y recibe un plan de tratamiento o una receta enviada a su farmacia. Noches, fines de semana, festivos y los 50 estados. Cada sesión utiliza una plataforma que cumple con HIPAA y está certificada por LegitScript, así que «más sencillo» no significa «menos confiable».
Por qué supera al seguro para los problemas pequeños
El costo previsible es la principal ventaja. Conoce el precio antes de conectarse, cada vez, porque es cero. Sin facturas sorpresa tres semanas después ni explicaciones de beneficios que parecen escritas en código.
La rapidez es la siguiente. Evitar la sala de espera permite recibir atención en minutos en lugar de perder medio día de trabajo. Una atención virtual asequible que encaja en una noche entre semana supera a una clínica a la que solo puede acudir de nueve a cinco.
Después está la carga mental. Sin comprobar directorios de redes, llamar para preguntar «¿esto está cubierto?» ni apelar reclamaciones denegadas. Las dificultades hacen que la gente evite la atención, y aquí la mayoría desaparece.
Ahora, la parte sincera: una membresía no es un seguro
Aquí es donde mucha publicidad se vuelve ambigua, así que seamos claros. Una membresía de telesalud no es un seguro médico ni afirma serlo. Hospitalizaciones, cirugías, visitas a emergencias, quimioterapia y facturas de seis cifras por acontecimientos graves no están cubiertas. Quien abandona cobertura real para depender solo de una membresía está haciendo una apuesta verdaderamente peligrosa.
Lo sensato es combinarlos. Conserve un plan catastrófico o de deducible alto para los desastres que requieren seguro y utilice una membresía para la atención cotidiana que el seguro maneja mal. Uno protege sus ahorros ante un accidente de automóvil. La membresía evita que omita una prueba de estreptococo de $15 porque la consulta costaría $150.
La misma precaución se aplica a los descuentos adicionales. Los ahorros dentales, de visión y de imágenes se ofrecen mediante redes externas y tampoco constituyen cobertura. Considérelos un beneficio adicional, nunca una razón para cancelar el seguro que necesita.
Para quién tiene sentido realmente
Algunos grupos obtienen un valor especialmente alto.
- Personas sin seguro que quieren atención cotidiana confiable, ya que una membresía convierte la atención sin seguro en un costo mensual fijo y planificable
- Quienes tienen un plan con deducible alto que nunca alcanzan y pagan el precio completo de las consultas habituales durante todo el año
- Trabajadores independientes, por encargo y por cuenta propia que compran su cobertura y sienten cada dólar que pagan
- Familias ocupadas que necesitan atención a horas inusuales y no pueden afrontar un copago cada vez que un hijo tiene fiebre un domingo
Las personas que ya omiten atención para ahorrar son el caso más claro. Cuando una consulta no cuesta nada, desaparece el cálculo que las mantiene en casa y los problemas pequeños se atienden antes de volverse costosos. Recibir atención sin seguro deja de ser una improvisación preocupante y se convierte en un plan.
Cómo se comparan las cifras
Haga una comparación aproximada. Una membresía completa de atención primaria virtual cuesta unos $54.99 al mes, alrededor de $660 al año, y cada consulta incluida es gratuita. En cambio, el deducible individual promedio del empleador es de $1,886 antes de que el seguro cubra atención habitual, además de las primas que ya paga.
Para quien necesita principalmente atención primaria, urgencias y recetas habituales, una membresía de telesalud suele resultar claramente mejor, incluso antes de contar las facturas sorpresa que evita. Para quien apenas consulta al médico, el nivel de urgencias de $24.99 puede ser suficiente.
Imagine un año normal para una familia de tres: algunas consultas de niños enfermos, un adulto con sinusitis y dos renovaciones de recetas al mes. Con seguro y un deducible pendiente, eso suma fácilmente varios cientos de dólares de su bolsillo. Con una membresía, las consultas son gratuitas y las renovaciones también pueden serlo. La misma atención, un recibo muy distinto.
Comprar más de lo necesario no ayuda a nadie, y comprar menos tampoco. Elija el nivel según cómo usa su hogar la atención, comparándolos en la planes y precios página.
Cómo hacer el cambio
Cambiar no cuesta nada y lleva unos cinco minutos.
- Elija el nivel adecuado para la frecuencia con que su hogar necesita atención, desde urgencias a demanda hasta atención primaria completa
- Abra una cuenta segura y complete un breve formulario que cumple con HIPAA para que el profesional conozca su historia desde el principio
- Conserve su plan catastrófico o de deducible alto para acontecimientos graves y use la membresía para la atención cotidiana
Sin período de inscripción abierta ni período de espera. Puede empezar hoy y cancelar cuando quiera, porque no hay contrato que le obligue a permanecer. La guía de funcionamiento explica toda la configuración de principio a fin.
Preguntas que conviene hacer primero
¿Una membresía de telesalud reemplaza mi seguro médico?
En absoluto, y cualquier profesional honesto se lo dirá. Una membresía atiende lo cotidiano mientras el seguro le protege de facturas catastróficas. La mayoría conserva cobertura real junto a ella, y esa combinación suele superar a depender de cualquiera de las dos por separado.
¿Puedo usarla si no tengo ningún seguro?
Las personas sin seguro son una parte importante de quienes usan estos planes. Obtiene acceso confiable a un profesional sin tarjeta de cobertura, aunque una membresía no cubre hospitalizaciones, por lo que conviene conservar cobertura catastrófica si puede permitírsela.
¿Qué significa aquí «pago directo»?
Pagar directamente a un proveedor por la atención, sin una aseguradora de por medio. Consultar por internet a un médico de pago directo implica un precio fijo conocido en lugar de un copago ahora y una factura desconocida después. Encontrará más detalles en la página de preguntas frecuentes.
¿Mis recetas están incluidas?
Depende del nivel. Los superiores incluyen más de 1,000 medicamentos a $0, mientras el nivel inicial envía recetas a su farmacia al precio minorista habitual. El profesional receta solo cuando es médicamente apropiado, nunca simplemente a petición.
¿Qué pasa si necesito atención presencial?
Un profesional le explica claramente cuándo sus síntomas requieren atención directa y le orienta hacia opciones presenciales. La atención virtual cubre muchas necesidades cotidianas, no todas, y reconocer la diferencia forma parte de una buena atención.
¿De verdad es más barato que usar mi seguro?
Para la atención habitual, normalmente sí, porque una consulta de $0 supera a un copago y evita completamente el deducible. Que sea mejor que su plan depende de la frecuencia con que recibe atención y de su deducible, así que haga sus propias cuentas. Para preguntas, visite la página de contacto.
Una forma más inteligente de atender lo cotidiano
El seguro demuestra su valor el día en que algo sale muy mal. Para lo demás, consultas habituales, renovaciones y fiebres a las 11 p. m., pagar una tarifa fija por atención disponible es mejor que luchar con su cobertura para obtener permiso de consulta.
Una membresía de telesalud no arreglará el sistema sanitario. Sí puede atender su sinusitis de un martes por la noche a un precio previsible, y para muchas personas eso es lo que importa. Compare los niveles, conserve su cobertura catastrófica y elija la atención cotidiana que se ajuste a usted en la planes de membresía página.
Aviso médico
Este artículo tiene fines educativos generales y no constituye asesoramiento médico, diagnóstico ni recomendación de tratamiento. No sustituye la atención de un profesional cualificado. Los tratamientos con receta solo están disponibles después de una evaluación por un profesional autorizado, quien determina si una terapia es apropiada para usted. Los resultados individuales varían. Si tiene una emergencia médica, llame al 911.
Habla con un profesional autorizado
Descubre qué es adecuado para ti: atención virtual desde $24.99 al mes.